Domain zählgeräte.de kaufen?
Wir ziehen mit dem Projekt
zählgeräte.de um.
Sind Sie am Kauf der Domain
zählgeräte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zählgeräte.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **

Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
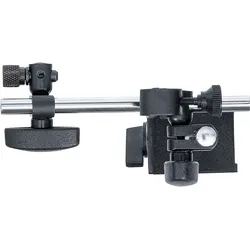
BGS Magnetständer für Messinstrumente - 1938mit Ein-/Aus-SchalterMessuhrenaufnahme für 4,5 mm und 8 mm SchaftMagnetblock mit Prismenauflage (z.B. für Wellen)Haltearm mit Feineinstellung und GelenkGeeignet zur Aufnahme mechanischer und digitaler MessuhrenMerkmaleBruttogewicht: 1440 g18,09 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **

Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
LEDE 4-stelliger Manueller Zähler Aus Edelstahl Für Werkstattinventur Und ZählungWillkommen in unserem Shop! Dieser Handzähler zeigt Zahlen klar und deutlich an, ohne zu ruckeln oder Fehler zu verursachen. Er benötigt keine Batterien und ist daher äußerst praktisch. Hergestellt aus robustem Edelstahl in Industriequalität, bietet er präzise und fehlerfreie Zeitmessung. Das galvanisierte Metall sorgt für zusätzliche Langlebigkeit. Klein, elegant und handlich, ist er tragbar, einfach aufgebaut und benutzerfreundlich. Dank des Mini-Karabiners lässt er sich leicht verstauen, überallhin mitnehmen und geht nicht verloren. Er eignet sich ideal für die Buchhaltung in Werkstätten, die Inventur und die Besucherzählung an öffentlichen Orten. Spezifikationen: Produkttyp: Handzähler; Material: Edelstahl; Ausstattung: Metallsockel mit Drehknopf; Messbereich: 0–9999; Anwendung: Inventur in Werkstätten, Inventur und Besucherzählung an öffentlichen Orten. Bedienung: Mit jedem Drücken des Zählknopfes erhöht sich der angezeigte Wert um 1. Durch Drehen des Einstellknopfes im Uhrzeigersinn wird der Wert auf Null zurückgesetzt. Die Packung enthält 1 Handzähler.24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
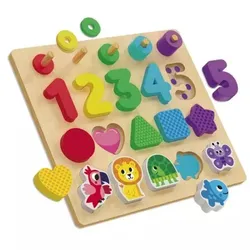
Formen-Puzzle - ZählungDas Formpuzzle ist ein unterhaltsames, amüsantes und nicht zuletzt hervorragendes Entwicklungsspiel für die Kleinen. Alles, was die Kinder tun müssen, ist, die Buchstaben zu greifen und sie an ihren Platz zu setzen. Dieses Set enthält 15 Zahlen und weitere Formen, sodass die Kinder beim Spielen über sie lernen können.Das Spielzeug ist aus hochwertigem Holz gefertigt, was es zu einer guten Wahl für umweltbewusste, global denkende Familien macht.Verpackungsgröße: 27 x 31 x 5 cm11,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BGS Magnetständer für Messinstrumente - 1938mit Ein-/Aus-SchalterMessuhrenaufnahme für 4,5 mm und 8 mm SchaftMagnetblock mit Prismenauflage (z.B. für Wellen)Haltearm mit Feineinstellung und GelenkGeeignet zur Aufnahme mechanischer und digitaler MessuhrenMerkmaleBruttogewicht: 1440 g18,09 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
BGS Magnetständer für Messinstrumente ; BGS technic (1938)Eigenschaften • mit Ein-/Aus-Schalter\n• Messuhrenaufnahme für 4,5 mm und 8 mm Schaft\n• Magnetblock mit Prismenauflage (z.B. für Wellen)\n• Haltearm mit Feineinstellung und Gelenk\n• Geeignet zur Aufnahme mechanischer und digitaler Messuhren (1938)21,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
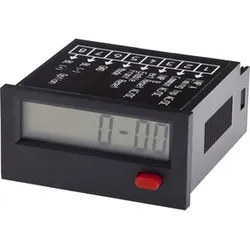
Ipf Electronic Zähler - zähler CZ095402Montageart=FrontmontageAusführung=digitalZählbereich=99999999 hReset-Funktion=Reset-Taster/-EingangLaufanzeige=neinAnzahl der Zeichen=8Eingangsspannung=260 VSpannungsart=AC/DCBreite=48 mmHöhe=24 mmEinbautiefe=48 mmFrontplatte Breite=48 mmFrontplatte Höhe=24 mmBefestigung bis max. Wandstärke=19,3 mmSchutzart (IP)=IP65122,83 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.